Ventes d’appartements existants ou neufs : Deux salles, deux ambiances

Il ressort du dernier numéro de logement en chiffres publié par l’Observatoire de l’habitat que les marchés immobiliers du pays connaissent des fortunes diverses :

–  D’un côté, il y a le marché de l’occasion (i.e. des biens existants) qui tourne à plein régime et a retrouvé des niveaux de transactions relativement proches des standards observés avant la remontée des taux d’intérêt en 2022 ;

–  De l’autre, il y a le marché du neuf (i.e. des ventes en état futur d’achèvement (VEFA)) qui demeure particulièrement dégradé.

Ainsi, alors qu’au deuxième trimestre 2026 il y a eu 1.052[1] transactions d’appartements existants au Luxembourg, soit un niveau comparable au nombre moyen de ventes d’appartements existants observé chaque trimestre entre 2018 et 2021 (1.067), il n’y a eu que 226[2] transactions dans le neuf, largement en dessous de la moyenne trimestrielle (715 VEFA) observée entre 2018 et 2021.

S’il en est ainsi, c’est, entre autres, parce que contrairement au marché des logements existants où les prix se sont adaptés aux nouvelles conditions financières (i.e. taux plus élevés, banques plus sélectives), les prix dans le neuf sont demeurés relativement rigides[3] de telle sorte que l’ajustement sur ce segment du marché immobilier s’est opéré via les volumes de transactions.

Cela est particulièrement évident en observant l’évolution du pouvoir d’achat immobilier associé au salaire médian dans les principales communes du pays.
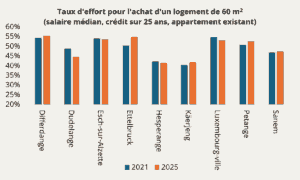
Sources : STATEC, calculs de l’auteur
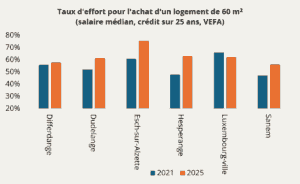
Sources : STATEC, calculs de l’auteur[4]

Si le salaire médian a globalement retrouvé son niveau de pouvoir d’achat immobilier d’avant la remontée des taux pour les logements anciens, il faudra(it), aux conditions de financement (taux de 3.8%, crédit de 25 ans) et de revenus (salaires médians de 2025) retenues, que les prix des VEFA reculent de l’ordre de 15 à 20% dans certaines communes pour que le salaire médian y retrouve un niveau de pouvoir d’achat immobilier en logements neufs comparable à celui de 2021.


[1] Ce chiffre est tiré du fichier xls mis en ligne par le STATEC et est différent du nombre de transactions (1.049) cité dans le PDF de l’Observatoire.

[2] Ce chiffre est tiré du fichier xls mis en ligne par le STATEC et est différent du nombre de transactions (225) cité dans le PDF de l’Observatoire.

[3] L’indice des prix des appartements anciens a reculé de 10% entre début 2022 et fin 2025, contre 2% pour l’indice des prix des logements neufs sur la même période.

[4]N.B. La relative « abordabilité » des appartements neufs à Luxembourg-ville en 2025 pourrait s’expliquer par des acquisitions, à prix décotés, par la VDL, le Fonds Kirchberg et dans le cadre du programme d’achat de logements en construction du ministère du Logement.
Parcours résidentiel ascendant : C’est graphe docteur ?

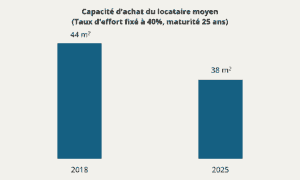
Dans un document[1] publié voilà plusieurs années, des économistes de la Banque centrale du Luxembourg indiquaient que seulement 18% des locataires étaient capables de rembourser l’hypothèque nécessaire pour l’achat d’un logement identique à celui qu’ils louaient. Alors (en 2018), le taux d’emprunt pour un crédit immobilier était de l’ordre de 1,8% et le m2 coûtait en moyenne 5.580 euros dans le pays (respectivement 8.100 euros et 4.700 euros à Luxembourg-Ville et à Esch sur Alzette qui concentrent la majorité des locataires). Depuis, le m2 est passé à 7.700 euros en moyenne (respectivement 10.200 euros et 6.400 euros à Luxembourg-ville et Esch sur Alzette) et le taux d’emprunt pour un crédit immobilier s’élève désormais à 4%. Certes, les revenus des locataires et les dépenses fiscales (bëllegen Akt, déductibilité des intérêts d’emprunt) destinées à augmenter le pouvoir d’achat immobilier ont sensiblement progressé depuis 2018, mais ces augmentations ne permettent pas au locataire moyen de surmonter la barrière – significativement plus haute – à l’entrée dans la « démocratie de propriétaires » dans un contexte où les banques sont devenues plus regardantes et sélectives.

Sources : Eurostat, BCL, Statec, calculs de l’auteur[2]

Alors que la « bulle » immobilière que connaîtrait le Luxembourg ressort comme étant relativement robuste et que les taux d’intérêt semblent ancrés à des niveaux – considérés comme étant – élevés, il devient urgent de réfléchir à comment empêcher que le Grand-Duché ne se transforme en un territoire principalement locatif car pareille transformation pourrait accentuer la hausse des inégalités de patrimoine ainsi que la mobilité résidentielle en dehors du pays et de son marché du travail.

A cet égard, deux voies complémentaires pourraient être – davantage – mobilisées :

–  Innover dans le financement de l’accession à la propriété-occupante (e.g. help to buy scheme anglais, Starter Home Purchase Scheme irlandais, Startlån norvégien, PTZ français, CPF housing scheme singapourien, prêt hypothécaire à remboursement in fine, feus allocation de prêts au mariage et prêts aux jeunes époux luxembourgeois, etc.) ;

–  Rendre plus attractif le bouquet de droits et d’obligations accompagnant la vente de logements abordables (cf. article 7 de laloi sur le logement abordable) et expérimenter d’autres statuts résidentiels atypiques[3] (e.g. réseaux de coopératives de type Andelsbolig danois, Bostadsrätt suédois, Asumisoikeus finlandais, leasing immobilier (location-accession), viager, portage foncier, etc.).


[1] Voir à ce sujet : Denisa Naidin, Sofie R. Waltl, Michael H. Ziegelmeyer (2022), Objectified Housing Sales and Rent Prices in Representative Household Surveys: The Impact on Macroeconomic Statistics.

[2] Compte tenu de l’évolution des taux d’intérêt (source BCL), des prix immobiliers (source STATEC) et des revenus moyens des locataires (source Eurostat), le locataire type (i.e. gagnant le revenu médian des locataires) pouvait, sans dépasser un taux d’effort de 40% et sans apport, espérer acheter jusqu’à 44 m2 en 2018 et 38 m2 en 2025 aux prix moyens des logements existants relevés en 2018 et 2025.

[3] Voir à ce sujet : Housing Europe (2025), Housing Cooperatives in Europe: Resilience and Adaptation to Changing Needs.

Logements vacants : The math is not mathing

De l’actuel ministre du Logement Claude Meisch (DP) au Député Gary Diderich (dei lénk), nombreux sont ceux qui dénoncent les (multi)propriétaires qui spéculent, à savoir font de l’argent, en laissant des logements vides.

Au-delà du fait qu’il ne soit pas immédiatement évident de comprendre comment s’y prennent ceux qui parviennent à gagner de l’argent en laissant un logement inoccupé, l’attentif aura remarqué que les estimations – à l’aveuglette ? – concernant le nombre de logements qui sont inoccupés au Luxembourg vont du simple (10.000 selon le ministre du Logement)[1] au double (20.000 selon le futur député Gary Diderich).

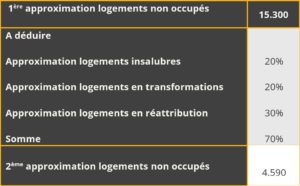
Les registres national et communaux des bâtiments et des logements qui feront office de « juge de paix » concernant le stock de logements n’existant pas encore, la statistique la plus « officielle » s’agissant du nombre de logements vacants dans le pays se trouve dans le projet de loi (déposé en 2022) sur l’impôt foncier, l’impôt à la mobilisation de terrains et l’impôt sur la non-occupation de logements qui indique (p. 124) qu’il existait 15.300 logements inoccupés au Grand-Duché en 2021.

En accompagnement de cette estimation, il était rappelé, à raison, qu’un certain nombre de logements vacants – constituant une réserve de mobilité – est nécessaire pour la bonne tenue du marché immobilier[2] et que tous les logements inoccupés ne correspondent pas nécessairement à des logements disponibles car certains sont insalubres et que d’autres font l’objet de travaux, sont disputés (e.g. succession, divorce) ou sont simplement en attente d’être vendus !

Le projet de loi retenait ainsi que seulement 30% des 15.300 logements susmentionnés seraient soumis à l’impôt sur la non-occupation de logements.

Source : CHD

Alors que – selon le STATEC – le nombre de ménages qui résident dans le pays est passé de 250.000 à 265.000 entre 2021 et 2025 et qu’il est hautement probable que moins de 15.000 nouveaux logements ont été construits au Luxembourg depuis 2021, considérer que le Luxembourg disposerait actuellement d’un important réservoir de logements vacants relève d’une croyance qui défie quelque peu le bon sens ! La réalité n’est pas que le Grand-Duché regorge de logements inoccupés, mais qu’il est confronté à un problème de logements manquants !


[1] N.B. La chambre de commerce avance le chiffre de 9.000 logements vacants dans son avis sur le projet de budget de l’Etat 2026.

[2] N.B. Les déménagements – qu’ils soient le fait de ménages habitant dans le pays ou de nouveaux arrivants de l’étranger – ne peuvent se faire qui si un certain nombre de logements sont inoccupés.

Document de travail N°37 – Elargir la fenêtre d’Overton : Six actions pour sortir la politique du logement de ses automatismes !

Face à l’alourdissement continu du poids de la dépense logement dans le budget des ménages et aux difficultés croissantes rencontrées par les acteurs (entreprises de construction, promoteurs, etc.) de la chaîne du logement, les propositions destinées à « relancer le marché immobilier » et à « résoudre la crise du logement » se multiplient. Les plus fréquemment avancées s’articulent généralement autour de trois grandes orientations :

  • Soutenir le pouvoir d’achat immobilier des propriétaires-occupants et des investisseurs locatifs en augmentant les dépenses fiscales (amortissement accéléré, tva-logement, Bëllegen-Akt, etc.) avec le double objectif d’améliorer l’accès au logement et d’augmenter le nombre de logements construits[1] ;
  • Simplifier les procédures afin de permettre un choc d’offre à la hauteur des besoins projetés (environ 6.000 logements / an)[2] ;
  • Réformer les impôts fonciers afin de « contrecarrer la spéculation immobilière et d’inciter les propriétaires à mobiliser leurs terrains et à mettre leurs logements existants à disposition sur le marché locatif[3] ».

Il s’avère qu’il est difficilement justifiable d’accroître sensiblement des dépenses fiscales en faveur du logement déjà importantes[4], très compliqué[5] de parvenir véritablement à simplifier[6] et établi que la réforme de la fiscalité foncière, même dans sa version maximaliste, n’est pas la panacée.

Dès lors, il convient de compléter ce triptyque (aides fiscales à l’accession à la propriété, simplification administrative, impôts fonciers) relativement convenu par d’autres éléments qui pourraient utilement rejoindre la boîte à outils de la politique du logement et contribuer à ouvrir son champ des possibles.

Action n°1 — Augmenter la demande effective
Action n°2 — Flexi-sécuriser les rapports locatifs
Action n°3 — Produire du logement sans consommer davantage de foncier
Action n°4 — Promouvoir de nouvelles formes de propriété
Action n°5 — Contractualiser avec les communes
Action n°6 — Lever les freins à la mise à disposition de logements aux salariés par leurs employeurs

Consulter en ligne le Document de Travail n°37 : 


[1] Voir à ce sujet : https://logement.public.lu/dam-assets/documents/actualites/2026/07/17-mesures-logement/booster-fir-de-wunnengsbau.pdf.

[2] Voir à ce sujet : https://gouvernement.lu/fr/actualites/toutes_actualites.gouvernement2024%2Bfr%2Bactualites%2Btoutes_actualites%2Bcommuniques%2B2024%2B06-juin%2B19-gloden-meisch-wilmes.html.

[3] Voir à ce sujet : https://mfin.gouvernement.lu/fr/dossiers.gouv2024_maint%2Bfr%2Bdossiers%2B2022%2Bimpot-foncier.html.

[4] Voir à ce sujet : IMF (2014), Luxembourg : Selected Issues.

[5] Voir à ce sujet : https://www.wort.lu/politik/ein-frommer-wunsch-die-administrative-vereinfachung/159937717.html

[6] Voir à ce sujet : Projet de loi 7139 portant modification de la loi modifiée du 19 juillet 2004 concernant l’aménagement communal et le développement urbain.


Pour télécharger le Document de Travail n°37 :

Document de Travail N°37 - Elargir la fenêtre d’Overton : Six actions pour sortir la politique du logement de ses automatismes !

Pour en finir avec la « Crise » du logement – Retour sur le Débat de Midi d’IDEA

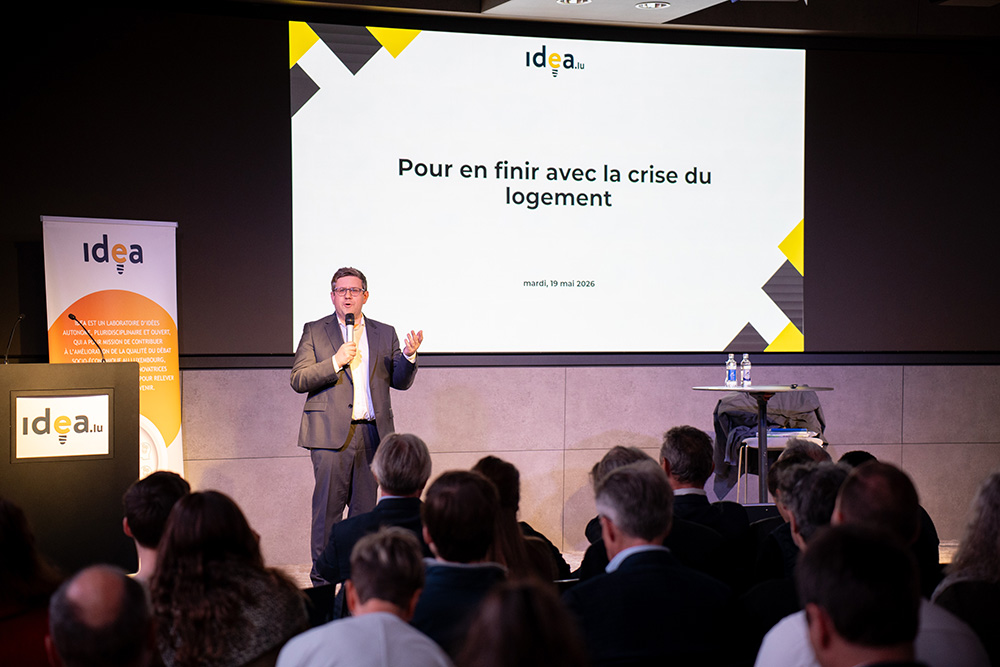
Ce 19 mai 2025, à l’occasion du deuxième Débat de Midi d’IDEA, Michel-Edouard Ruben s’est attaqué à une question ancienne et jusque-là irrésolue : comment en finir avec la « crise » du logement ?

Réponse : Le mot « crise », emprunté du latin crisis, étant supposé se rapporter à des évènements limités dans le temps et ne pas être employé pour parler de phénomènes durables, continuer à l’utiliser pour désigner les problèmes liés au logement au Luxembourg est inapproprié. Puisque « mal nommer les choses, c’est rajouter au malheur du monde », il convient de délaisser l’expression « crise du logement » pour lui préférer celle, plus juste, de « perma-crise du logement ».

L’oxymore qu’est « perma-crise » a ainsi le mérite de mieux définir la situation en présence : des difficultés d’accès au logement et un sous-dimensionnement chronique de l’offre qui existent depuis longtemps et qui, hélas, ne seront pas résolus dans un horizon prévisible (cf. Arrêté grand-ducal du 27 avril 1921 sur la crise du logement et Interpellation du 27 novembre 2023 sur les mesures pour contrer la crise du logement).

Toutefois, qu’un nid de problèmes soit sans solution n’étant pas une raison pour laisser tomber et ne rien faire, il a avancé, avant un échange riche avec le public, une série de propositions concrètes :

  • Réactiver la Commission du bâtiment ;
  • Associer les partenaires sociaux à l’effort national de production de logements ;
  • Rendre la fiscalité immobilière plus cohérente ;
  • Encadrer autrement les relations entre bailleurs et locataires.

Un Débat de Midi instructif qui a réuni de nombreux acteurs du secteur !

Décryptage N°54 : La perma-crise du logement ou l’inacceptable comme norme !

Il existe des crises que l’action publique finit par circonscrire. Et puis il y a celles qui, à force d’être admi-nistrées sans être résolues, se transforment en cadre permanent. De toute évidence, la perma-crise du logement que connaît le Luxembourg appartient à la seconde catégorie.

À l’aveuglette

À l’aveuglette

Au Luxembourg, ni l’étendue du stock de logements, ni le nombre de logements vacants, ni même le nombre de logements construits depuis 2021 ne sont vraiment connus. 

Hélas, les zones d’ombre ne se limitent pas qu’à cela. De nombreux autres indicateurs, pourtant essentiels à la compréhension de la crise immobilière et à la conduite de la politique du logement, demeurent insuffisamment documentés. 

Combien de bailleurs n’hésitent pas à profiter de la surchauffe du marché locatif pour exiger des loyers dépassant le cadre (5% du capital investi) fixé par la loi sur le bail à usage d’habitation ? Personne ne le sait !  

Quel est le coût budgétaire des déductions fiscales accordées aux investisseurs locatifs ? Il est impossible de répondre à cette question « notamment parce que le contenu de l’annexe 190 (relative aux revenus de la location de propriétés bâties) n’est pas digitalisé » indiquait la Directrice de l’ACD en 2022. 

Un document publié en juin 2024 par des chercheurs du LISER et de l’Université du Luxembourg regrettait que la répartition exacte des ménages entre propriétaires et locataires ne pouvait être établie car de trop nombreux ménages n’avaient pas (correctement) répondu au questionnaire du recensement de la population. 

Jusqu’au potentiel de construction de logements reste sujet à conjecture. L’objectif régulièrement avancé d’achever 6.000 logements par an correspondrait ainsi davantage à un souhait politique qu’à une prévision crédible. 

Ce regrettable flou statistique concernant des données qui pourraient être utiles à la politique du Logement avait été explicitement reconnu en 2023 lors d’un échange entre Mars Di Bartolomeo et Henri Kox. 

Le Député du LSAP avait demandé au ministre du Logement d’alors s’il n’estimait pas que le phénomène des flux migratoires de ressortissants luxembourgeois vers les régions frontalières allemandes, françaises et belges mériterait une analyse statistique approfondie. En plus de lui répondre que oui, le ministre avait avancé 30 autres questions (e.g. la part de la rente foncière dans le développement des prix de l’immobilier, l’évolution des caractéristiques socio-économiques des primo-acquéreurs, les raisons de la faiblesse du taux de recours à la subvention de loyer) pour lesquelles des réponses pertinentes faisaient défaut.  

Que l’État ignore à ce point des réalités qu’il prétend réguler et piloter fragilise nécessairement sa crédibilité. Aussi, en plus de subir la crise du logement, il risque de l’entretenir à devoir naviguer à vue …  

Document de travail N°26 : Économie immobilière et politique(s) du logement : État des lieux, questions majeures et perspectives !

© photo : Julien Mpia Massa

Économie immobilière et politique(s) du logement : État des lieux, questions majeures et perspectives !

Cette publication propose aux lecteurs désireux de se forger une opinion éclairée une vue d’ensemble sur, et des réponses à, certaines questions en lien avec l’économie immobilière et les politiques du logement :

  • Où en est le marché immobilier luxembourgeois ?
  • Pourquoi les prix immobiliers sont-ils aussi élevés au Luxembourg ?
  • Comment expliquer la persistance à un si haut niveau (70%) du taux de propriétaires ?
  • Les promoteurs privés sont-ils « méchants » ?
  • « Aider » les investisseurs locatifs : est-ce du gâchis ?
  • Et si l’État (re)expropriait ?

Aussi, elle rappelle – en filigrane – que conduire une politique du logement/veiller à ce que toute personne puisse disposer d’un logement approprié, dans un petit pays riche à démographie particulièrement dynamique, est un art – constamment – difficile.

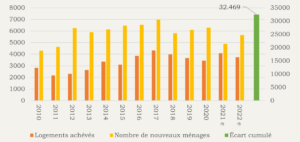
Sources : Observatoire de l’habitat, calculs de l’auteur

Consulter en ligne le Document de travail

Pour télécharger le Document de travail :

Document de travail N°26 : Économie immobilière et politique(s) du logement : État des lieux, questions majeures et perspectives !