Parcours résidentiel ascendant : C’est graphe docteur ?

Dans un document[1] publié voilà plusieurs années, des économistes de la Banque centrale du Luxembourg indiquaient que seulement 18% des locataires étaient capables de rembourser l’hypothèque nécessaire pour l’achat d’un logement identique à celui qu’ils louaient. Alors (en 2018), le taux d’emprunt pour un crédit immobilier était de l’ordre de 1,8% et le m2 coûtait en moyenne 5.580 euros dans le pays (respectivement 8.100 euros et 4.700 euros à Luxembourg-Ville et à Esch sur Alzette qui concentrent la majorité des locataires). Depuis, le m2 est passé à 7.700 euros en moyenne (respectivement 10.200 euros et 6.400 euros à Luxembourg-ville et Esch sur Alzette) et le taux d’emprunt pour un crédit immobilier s’élève désormais à 4%. Certes, les revenus des locataires et les dépenses fiscales (bëllegen Akt, déductibilité des intérêts d’emprunt) destinées à augmenter le pouvoir d’achat immobilier ont sensiblement progressé depuis 2018, mais ces augmentations ne permettent pas au locataire moyen de surmonter la barrière – significativement plus haute – à l’entrée dans la « démocratie de propriétaires » dans un contexte où les banques sont devenues plus regardantes et sélectives.
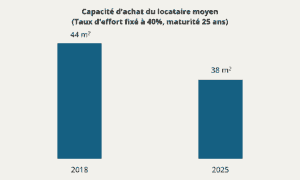
Sources : Eurostat, BCL, Statec, calculs de l’auteur[2]

Alors que la « bulle » immobilière que connaîtrait le Luxembourg ressort comme étant relativement robuste et que les taux d’intérêt semblent ancrés à des niveaux – considérés comme étant – élevés, il devient urgent de réfléchir à comment empêcher que le Grand-Duché ne se transforme en un territoire principalement locatif car pareille transformation pourrait accentuer la hausse des inégalités de patrimoine ainsi que la mobilité résidentielle en dehors du pays et de son marché du travail.

A cet égard, deux voies complémentaires pourraient être – davantage – mobilisées :

–  Innover dans le financement de l’accession à la propriété-occupante (e.g. help to buy scheme anglais, Starter Home Purchase Scheme irlandais, Startlån norvégien, PTZ français, CPF housing scheme singapourien, prêt hypothécaire à remboursement in fine, feus allocation de prêts au mariage et prêts aux jeunes époux luxembourgeois, etc.) ;

–  Rendre plus attractif le bouquet de droits et d’obligations accompagnant la vente de logements abordables (cf. article 7 de laloi sur le logement abordable) et expérimenter d’autres statuts résidentiels atypiques[3] (e.g. réseaux de coopératives de type Andelsbolig danois, Bostadsrätt suédois, Asumisoikeus finlandais, leasing immobilier (location-accession), viager, portage foncier, etc.).


[1] Voir à ce sujet : Denisa Naidin, Sofie R. Waltl, Michael H. Ziegelmeyer (2022), Objectified Housing Sales and Rent Prices in Representative Household Surveys: The Impact on Macroeconomic Statistics.

[2] Compte tenu de l’évolution des taux d’intérêt (source BCL), des prix immobiliers (source STATEC) et des revenus moyens des locataires (source Eurostat), le locataire type (i.e. gagnant le revenu médian des locataires) pouvait, sans dépasser un taux d’effort de 40% et sans apport, espérer acheter jusqu’à 44 m2 en 2018 et 38 m2 en 2025 aux prix moyens des logements existants relevés en 2018 et 2025.

[3] Voir à ce sujet : Housing Europe (2025), Housing Cooperatives in Europe: Resilience and Adaptation to Changing Needs.
Décryptage N°38 : Du recours à l’emphytéose pour l’accession à la propriété sociale

© photo : Julien Mpia Massa

Chaque statut d’occupation des logements pose un certain nombre de défis (budgétaires, politiques, sociaux, redistributifs, etc.) et offre un certain nombre d’opportunités (mixité sociale, mobilité des actifs, recettes fiscales, etc.) à la politique du logement. Le bail emphytéotique, allié objectif de la stratégie luxembourgeoise de propriété sociale, n’échappe pas à la règle !

Télécharger le Décryptage :

Du recours à l’emphytéose pour l’accession à la propriété sociale

Décryptage N°37 : De l’immobilier résidentiel au Luxembourg

© photo : Julien Mpia Massa

Évoquer la crise du logement au Luxembourg est un lieu commun. Débloquer la situation est un impératif. Le gouvernement (par ses décisions) et les partenaires sociaux (par leurs propositions) s’y attèlent. Mais au vu des indicateurs d’activité, de la préoccupation des ménages et de l’inquiétude des acteurs de la chaîne du logement, les solutions aux causes de la crise ne semblent toujours pas trouvées (et un recul, plus prononcé qu’à date, des prix de commercialisation des VEFA semble de plus en plus probable) !

Télécharger le Décryptage :

De l’immobilier résidentiel au Luxembourg

Document de travail N°18 : Crise du logement : Persistance, faux-semblants, vrais enjeux, Et cetera !

À bien y regarder, le Luxembourg a « toujours » été en prise avec une « crise du logement », tout en ayant été relativement épargné par les épisodes de « crise immobilière ». Le Document de Travail N°18 revient sur cet état de fait et formule 24 recommandations pour un renouveau de la politique luxembourgeoise du logement.

Ces propositions et tout ce qui pourrait (utilement) les compléter (e.g. politique familiale, éducation à la pérennité de la vie en couple, tombola immobilière pour les travailleurs essentiels, etc.) n’ont pas pour vocation première de faire baisser les prix immobiliers.

La politique du logement devrait plutôt avoir au centre de sa fonction objective la réduction des coûts d’accès à un logement décent pour ceux qui sont véritablement contraints financièrement, la protection des intérêts du fisc, la réduction des rentes, la récupération par la voie fiscale d’une partie des aides versées au cours des décennies précédentes, l’augmentation du nombre de transactions (portant notamment sur des terrains non-bâtis et des logements inoccupés ou sous-occupés), une politique de vente de logements par la main publique moins porteuse d’injustice et qui n’entend pas figer la mobilité sociale intergénérationnelle, un meilleur ciblage des aides à la personne, davantage de construction et d’acquisition de logements par le secteur public… sans tourner le dos à l’objectif que le Luxembourg demeure une démocratie de propriétaires.

Pour télécharger le Document de travail :

Une petite douzaine de biais liés au marché immobilier résidentiel

Avec des taux de croissance annualisés des prix immobiliers résidentiels luxembourgeois qui ont plus que doublé depuis le deuxième trimestre de 2019[1], sans pour autant que les fondamentaux ne changent et ne puissent réellement justifier de telles évolutions, il peut être utile de rappeler les biais cognitifs dont les primo-accédants et investisseurs peuvent parfois être victimes lorsqu’ils achètent un bien immobilier. D’autant qu’une partie de l’épargne forcée, constituée par les ménages les plus aisés lors de la crise du COVID-19, pourrait bel et bien précipiter un afflux supplémentaire de liquidité dans la pierre.

Les particularités de l’immobilier résidentiel sont telles que ce marché comporte toute une série de biais cognitifs. Non seulement celui-ci est illiquide, mais il inclut aussi des coûts de transaction élevés, une non-transparence des informations, une importante hétérogénéité des biens et une impossibilité pour les participants d’échanger sur un marché des parts de ces actifs et de les vendre à découvert[2]. Les prix immobiliers résidentiels ont ainsi une tendance à dévier plus facilement de leurs fondamentaux, du moins à court et moyen terme. Par ailleurs, ce marché comporte également un grand nombre de participants non-professionnels qui sont conduits par des motivations qui peuvent être d’ordre financières, personnelles ou encore émotionnelles[3].

Le biais de confiance excessive

La majorité des participants au marché immobilier résidentiel sont novices et inexpérimentés. Ils sont ainsi plus enclins à prendre des décisions imprudentes, en associant prématurément les succès aux compétences et les échecs à la malchance[4]. Une étude a montré qu’ils sont parfois même plus confiants que les investisseurs institutionnels, ce qui semble suggérer une relation inverse entre la confiance et l’expérience[5]. Les individus inexpérimentés qui ont dégagé une plus-value latente ou réalisée sont plus susceptibles de jouir d’une confiance excessive et de surpayer l’acquisition d’un autre bien.

Le biais de conservatisme

A la différence des marchés financiers où les prix s’ajustent rapidement avec l’arrivée quotidienne de nouvelles informations, les prix immobiliers changent quant à eux plus lentement et de façon graduelle avec les nouvelles données économiques. Le biais de conservatisme incite les individus à sous-estimer les informations et à être plus lent pour changer leurs croyances dans les prix des biens immobiliers.

Le biais de la comptabilité mentale

Les investisseurs et particuliers ont tendance à considérer leurs actifs séparément plutôt que conjointement et ne perçoivent pas les interactions entre les différentes classes d’actifs[6]. La comptabilité mentale peut conduire à des portefeuilles fortement biaisés localement. Les salaires et l’immobilier peuvent en effet dépendre de mêmes facteurs locaux. La comptabilité mentale peut aussi modifier les décisions d’investissement sur l’opportunité de vendre ou d’acheter un actif inclus dans leur portefeuille, quelle que soit la performance attendue de l’un ou de tous les autres actifs. Ce biais est particulièrement répandu en matière d’immobilier car il représente souvent une part importante de la richesse et beaucoup attachent une valeur subjective et sentimentale à cette partie du patrimoine.

Le biais de familiarité

Alors que les marchés financiers permettent aux participants de jouir d’informations transparentes et disponibles publiquement, le marché immobilier est quant à lui caractérisé par une certaine opacité. Les barrières à l’information favorisent les participants locaux au détriment des étrangers. Cette asymétrie d’information aboutit à ce que les acquéreurs concentrent leurs achats dans le voisinage, ce qui accentue d’autant plus le biais de familiarité[7] et les problématiques liées à la non-diversification.

Les biais de faux points de référence, d’illusion monétaire et d’ancrage

Les vendeurs d’un bien immobilier ont tendance à fixer un prix basé sur un faux point de référence, comme par exemple le prix d’achat ou encore le prix récent de vente d’un bien jugé semblable dans le voisinage. Cela est d’autant plus erroné que la plupart du temps les vendeurs raisonnent en prix nominaux et non ajustés de l’inflation[8]. Ils sont ainsi victimes de l’illusion monétaire et ce d’autant plus en période de grande inflation. Le biais d’ancrage désigne quant à lui la difficulté que les agents économiques ont à se détacher de la première impression ou du premier prix annoncé. Ce biais joue un rôle non des moindres dans la volonté des acheteurs de payer un supplément pour un bien immobilier[9].

Le biais de cadrage

S’il est parfois tentant de reformuler une question pour faciliter la résolution d’un problème, cette approche de pensée systémique peut toutefois largement influencer la réponse qui est apportée[10]. Pour le marché immobilier, les erreurs de ce type sont commises lorsque les biens immobiliers sont catégorisés par les types d’habitation ou comparés avec d’autres villes ou quartiers pour faciliter les valorisations. Cela reviendrait à dire que tous les biens sont homogènes et que les profils de risque et de rendement sont les mêmes. Par exemple, le prix d’un immeuble n’évoluera peut être pas de la même façon que l’évolution des prix de l’immobilier de la ville dans lequel le bien se situe.

Le biais de l’aversion à la perte  

Les individus éprouvent plus d’importance à une perte qu’à un gain. Le mal-être provenant d’une perte est deux fois plus important que le plaisir issu d’un gain pour un même montant[11]. Pour cette raison, un vendeur faisant face à une perte imminente est plus susceptible d’exiger un prix minimum de vente supérieur par rapport à un autre vendeur qui lui ne ferait pas de perte. Une étude a par ailleurs montré que les propriétaires sont encore plus victimes de ce biais que les investisseurs[12].

Le biais de l’aversion à la dépossession

La décision d’acheter ou de louer un bien devrait être basée sur une analyse financière des flux de trésorerie, en comparant la valeur actualisée du paiement des loyers futurs avec celle de tous les coûts associés à l’achat d’un bien similaire. Toutefois, un achat peut être motivé pour des raisons personnelles, émotionnelles ou financières. Beaucoup de particuliers considèrent l’accession à la propriété comme une amélioration de la richesse, un moyen d’améliorer son statut social ou de « protection pour les vieux jours ». Néanmoins, peu d’entre eux prennent en compte les avantages monétaires de la location[13].

Le biais de conformité  

Dans des conditions d’incertitude, de complexité, d’informations incomplètes et d’opportunisme, certains agents pensent qu’il est préférable de suivre la décision d’autres acteurs du marché, pensant qu’ils bénéficient eux même de meilleures informations. Il s’agit du principe de la cascade informationnelle[14]. Enfin, il a aussi été démontré à plusieurs reprises que le comportement moutonnier serait une des caractéristiques du comportement humain[15].

En définitive, le marché immobilier ne sera jamais efficient. A vrai dire, il affiche plutôt des niveaux élevés de prévisibilité des prix d’un trimestre à un autre. Toutefois, les biais cognitifs sont souvent présents dans les bulles des actifs et le sont d’autant plus lorsqu’une « épidémie sociale » s’installe, et ce lorsque le logement est considéré comme une opportunité d’investissement en raison des attentes extravagantes dans l’avenir, elles-mêmes alimentées par des progressions irrésistibles des prix[16].

[1]Voir OCDE (2021): Analytical house prices indicators

[2] La vente à découvert consiste à vendre un titre que l’on ne détient pas mais dont on suppose qu’il va baisser, afin de réaliser une plus-value. Cette pratique peut participer à faire chuter un cours, à cause du volume de vente.

[3]Beracha & Skiba (2014): Real Estate Investment Decision-Making in Behavioral Financial, Wiley

[4]Gervais & Odean (2001): Learning to Be Overconfident, The Review of Financial Studies

[5]Bloomfield, Libby & Nelson (1999): Confidence and the welfare of less-informed investors, Accounting Organizations and Society

[6]Thaler (1999): Mental Accounting Matters, Journal of Behavioral Decision Making

[7]Garmaise & Moskowitz (2004): Confronting Information Asymmetries: Evidence from Real Estate Markets, Review of Financial Studies

[8]Stephens & Tyran (2012): At least I didn’t lose money, Discussion Papers, University of Copenhagen

[9]Lambson, McQueen & Slade (2004): Do Out-of-State Buyers Pay More for Real Estate? An Examination of Anchoring-Induced Bias and Search Costs, Real Estate Economics

[10]Kahneman & Tversky (1981): The Framing of Decisions and the Psychology of Choice, Science

[11]Kahneman & Tversky (1979): Prospect Theory: An Analysis of Decision under Risk, Econometrica

[12]Genesove & Mayer (2001): Loss Aversion and Seller Behavior: Evidence from the Housing Market, The Quarterly Journal of Economics

[13]Beracha & Skiba (2014): Real Estate Investment Decision-Making in Behavioral Financial, Wiley

[14]Bikhchandani, Hirshleifer & Welch (1992): A Theory of Fads, Fashion, Custom, and Cultural Change as Informational Cascades, Journal of Political Economy

[15]Shleifer & Summers (1990): “The noise trader approach to finance”, Journal of Economic Perspectives

[16]Shiller (2019): Narrative Economics, Princeton University Press