
Dans un document[1] publié voilà plusieurs années, des économistes de la Banque centrale du Luxembourg indiquaient que seulement 18% des locataires étaient capables de rembourser l’hypothèque nécessaire pour l’achat d’un logement identique à celui qu’ils louaient. Alors (en 2018), le taux d’emprunt pour un crédit immobilier était de l’ordre de 1,8% et le m2 coûtait en moyenne 5.580 euros dans le pays (respectivement 8.100 euros et 4.700 euros à Luxembourg-Ville et à Esch sur Alzette qui concentrent la majorité des locataires). Depuis, le m2 est passé à 7.700 euros en moyenne (respectivement 10.200 euros et 6.400 euros à Luxembourg-ville et Esch sur Alzette) et le taux d’emprunt pour un crédit immobilier s’élève désormais à 4%. Certes, les revenus des locataires et les dépenses fiscales (bëllegen Akt, déductibilité des intérêts d’emprunt) destinées à augmenter le pouvoir d’achat immobilier ont sensiblement progressé depuis 2018, mais ces augmentations ne permettent pas au locataire moyen de surmonter la barrière – significativement plus haute – à l’entrée dans la « démocratie de propriétaires » dans un contexte où les banques sont devenues plus regardantes et sélectives.
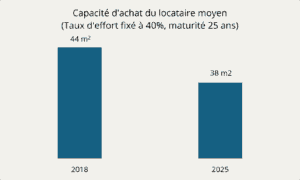
Sources : Eurostat, BCL, Statec, calculs de l’auteur[2]
Alors que la « bulle » immobilière que connaîtrait le Luxembourg ressort comme étant relativement robuste et que les taux d’intérêt semblent ancrés à des niveaux – considérés comme étant – élevés, il devient urgent de réfléchir à comment empêcher que le Grand-Duché ne se transforme en un territoire principalement locatif car pareille transformation pourrait accentuer la hausse des inégalités de patrimoine ainsi que la mobilité résidentielle en dehors du pays et de son marché du travail.
A cet égard, deux voies complémentaires pourraient être – davantage – mobilisées :
- Innover dans le financement de l’accession à la propriété-occupante (e.g. help to buy scheme anglais, Starter Home Purchase Scheme irlandais, Startlån norvégien, PTZ français, CPF housing scheme singapourien, prêt hypothécaire à remboursement in fine, feus allocation de prêts au mariage et prêts aux jeunes époux luxembourgeois, etc.) ;
- Rendre plus attractif le bouquet de droits et d’obligations accompagnant la vente de logements abordables (cf. article 7 de laloi sur le logement abordable) et expérimenter d’autres statuts résidentiels atypiques[3] (e.g. réseaux de coopératives de type Andelsbolig danois, Bostadsrätt suédois, Asumisoikeus finlandais, leasing immobilier (location-accession), viager, portage foncier, etc.).
[1] Voir à ce sujet : Denisa Naidin, Sofie R. Waltl, Michael H. Ziegelmeyer (2022), Objectified Housing Sales and Rent Prices in Representative Household Surveys: The Impact on Macroeconomic Statistics.
[2] Compte tenu de l’évolution des taux d’intérêt (source BCL), des prix immobiliers (source STATEC) et des revenus moyens des locataires (source Eurostat), le locataire type (i.e. gagnant le revenu médian des locataires) pouvait, sans dépasser un taux d’effort de 40% et sans apport, espérer acheter jusqu’à 44 m2 en 2018 et 38 m2 en 2025 aux prix moyens des logements existants relevés en 2018 et 2025.
[3] Voir à ce sujet : Housing Europe (2025), Housing Cooperatives in Europe: Resilience and Adaptation to Changing Needs.
Articles liés
 Logements vacants : The math is not mathing
- Document de travail N°37 – Elargir la fenêtre d’Overton : Six actions pour sortir la politique du logement de ses automatismes !
- Décryptage N°59 : Recettes fiscales, nombre de transactions et besoins futurs : variations sur le thème du logement
- Pour en finir avec la « Crise » du logement – Retour sur le Débat de Midi d’IDEA
- Décryptage N°54 : La perma-crise du logement ou l’inacceptable comme norme !
- Quelques réflexions sur la « question du logement » !